Léna Buffa

Les propriétaires de meublés de tourisme ont appris la nouvelle avec soulagement : les règles sur la facturation électronique appliquée aux locations saisonnières ont été clarifiées en septembre 2026 et s’avèrent plus souples que l’interprétation initiale.
Alors que beaucoup de loueurs LMNP ou SCI pensaient être concernés par la nouvelle réforme et devoir s’équiper d’une solution de facture électronique (plateforme agréée ou solution compatible), la DGFiP a précisé une distinction entre gestion patrimoniale privée et activité économique, et cela change beaucoup de choses.
Pour autant, les exemptions ne concernent pas automatiquement tous les loueurs. L’heure est donc venue de faire le point : certains meublés de tourisme sont-ils concernés par la facturation électronique ? Quels propriétaires échappent à la réforme et lesquels restent soumis à ses obligations ?
Lire aussi : Qui est concerné par la facturation électronique ?
Facturation électronique : ce qui change pour les locations saisonnières
La facturation électronique ne concerne pas tous les propriétaires de meublés de tourisme. C’est ce que dévoile l’actualisation de la fiche technique sur la facturation électronique des loueurs en meublés, faite au mois de septembre 2026 par la Direction générale des Finances publiques (DGFiP). Cette mise à jour précise que certains particuliers qui louent un bien dans le cadre de la gestion de leur patrimoine privé échappent à la réforme, contrairement à ce qu’ils pensaient initialement.
Pourquoi cette clarification des règles par l’administration fiscale ?
Cette clarification administrative, intervenue peu après l’entrée en vigueur de la réforme, répond à une ambiguïté qu’avait fait naître la première version de la fiche technique. Celle-ci laissait entendre que tous les bailleurs étaient assujettis à la TVA, même si leurs locations en étaient exonérées.
Ainsi, les propriétaires pensaient entrer systématiquement dans le champ d’application de la réforme. Dès lors, ils se croyaient soumis à l’obligation de s’équiper d’une plateforme agréée pour recevoir leurs factures électroniques à partir du 1er septembre 2026.
Les précisions apportées par l’administration fiscale à la rentrée clarifient deux points essentiels quant à l’application de la réforme pour les loueurs de meublés touristiques :
- Tout d’abord, que « tous les bailleurs ne sont pas nécessairement des assujettis »,
- Puis qu’il faut distinguer « l’activité de location effectuée par l’investisseur agissant à titre privé […] et celle effectuée par l’investisseur professionnel ».
Une distinction essentielle entre gestion patrimoniale privée et activité économique
La nuance entre gestion d’un patrimoine privé et activité économique assujettie à la TVA est essentielle. La DGFiP reconnaît en effet une présomption de non-assujettissement dans certains cas de locations d’un logement privé.
Deux cas de figure bien distincts existent :
- Gestion patrimoniale privée : cette catégorie regroupe les particuliers et SCI (sociétés civiles immobilières) qui louent un bien immobilier dont ils sont propriétaires, sans assujettissement à la TVA dans le cadre d’une autre activité. Ils sont alors présumés agir dans le cadre de la gestion de leur patrimoine privé et ne sont pas considérés comme assujettis à la TVA pour cette location. Dès lors, ils n’entrent pas dans le champ de la réforme.
- Activité économique : sont ici concernés les propriétaires qui exploitent un bien dans un but commercial et en qualité d’assujettis à la TVA. Cette catégorie inclut notamment les bailleurs proposant des prestations para-hôtelières.
Cette distinction entre gestion privée de patrimoine et activité économique exercée dans un but commercial dispense de nombreux particuliers loueurs d’avoir à choisir une plateforme agréée.
Attention, néanmoins : la DGFiP précise que les bailleurs restent concernés par la réception de factures électroniques s’ils possèdent un numéro SIREN et sont assujettis à la TVA, et ce même lorsque leurs locations en sont exonérées.
LMNP, LMP, SCI, location occasionnelle : qui est concerné par la réforme ?
La clarification apportée par la DGFiP ne signifie pas que toutes les locations saisonnières échappent à la facturation électronique. Les obligations des propriétaires dépendent de la nature de leur activité et de leur assujettissement à la TVA. En revanche, le statut (LMNP ou LMP), la forme juridique (SCI) et la fréquence des locations ne sont pas des critères suffisants pour déterminer les obligations.
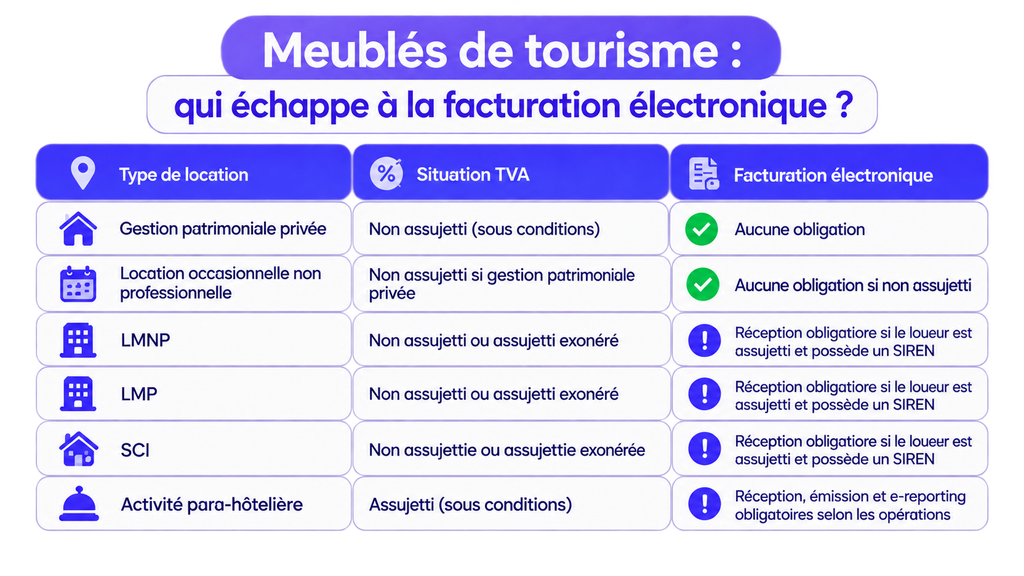
Voici les différents cas de figure :
La facturation électronique s’applique-t-elle aux locations occasionnelles ?
La location occasionnelle par un particulier d’un logement tel qu’une résidence secondaire peut relever de la gestion patrimoniale privée. Si le propriétaire n’est pas assujetti à la TVA pour une autre activité et qu’il se limite au simple exercice de son droit de propriété, il bénéficie de ce que la DGFiP appelle « une présomption » de non-assujettissement pour cette location : il est alors dispensé de facturation électronique.
Cela s’applique, par exemple, aux propriétaires de gîtes et aux particuliers louant leur logement sur une plateforme comme Airbnb. Ce n’est pas la fréquence des locations qui est déterminante, mais bien la situation du bailleur privé au regard de la TVA et la nature de l’activité.
Quelles obligations de facturation électronique pour les loueurs LMNP ?
Le statut de loueur en meublé non professionnel (LMNP) dépend du montant des recettes locatives et de leur part dans les revenus du foyer fiscal. Ce statut ne détermine pas à lui seul les obligations de facturation électronique : un propriétaire LMNP peut bénéficier de la présomption accordée par l’administration pour la gestion de patrimoine privé. En revanche, s’il est assujetti à la TVA et possède un numéro SIREN, il est concerné par l’obligation de réception des factures électroniques, et ce même si les loyers perçus sont exonérés de TVA.
Les loueurs LMP sont-ils concernés par la facturation électronique ?
Le statut de loueur en meublé professionnel (LMP) ne signifie pas à lui seul que toutes les obligations de facturation électronique s’appliquent. S’il exerce une activité assujettie à la TVA et dispose d’un numéro SIREN, le bailleur doit être en capacité de recevoir des factures électroniques via une plateforme agréée. En revanche, si ses locations sont exonérées de TVA (selon l’article 261 D du Code général des impôts), alors il n’est pas tenu d’émettre des factures électroniques ni de transmettre ses données dans le cadre du e-reporting.
Les SCI sont-elles soumises à la facturation électronique ?
Si vous louez un bien immobilier en tant que SCI, vous n’êtes pas nécessairement concerné par la facturation électronique. Le fait d’opérer sous cette forme juridique ne change pas la règle précisée par la DGFiP : louer un meublé dont on est propriétaire et sans être assujetti à la TVA peut entraîner la présomption de gestion patrimoniale privée prévue par la loi et donc permettre d’échapper aux obligations. Ce n’est pas le cas s’il s’agit d’une activité commerciale assujettie à la TVA et que la SCI est dotée d’un SIREN.
Lire aussi : SCI professionnelle et ses avantages pour votre entreprise
Ce qui change quand la location est assortie de prestations para-hôtelières
Lorsque les locations de meublés s’accompagnent de services comparables à ceux de l’hôtellerie, elles peuvent être soumises à la TVA. C’est le cas notamment lorsque le bailleur propose au moins trois des quatre prestations suivantes :
- accueil des clients
- fourniture du linge de maison
- fourniture du petit déjeuner
- service régulier de ménage pendant le séjour
Ces conditions s’apparentent à de la para-hôtellerie, soumise à la TVA. Elles entraînent l’entrée de l’activité dans le champ d’application de la réforme sur la facturation électronique.
En pratique, chaque propriétaire doit donc vérifier sa situation fiscale pour déterminer si la réforme s’applique ou non.
Les obligations de facturation électronique selon les locations :
Comment vérifier vos obligations de facturation électronique en tant que loueur ?
Pour savoir si la réforme s’applique à votre situation en tant que loueur de meublé de tourisme et sous quelle forme, il faut d’abord déterminer si votre activité relève ou non de la gestion de votre patrimoine privé et si elle est ou non assujettie à la TVA.
Les éléments à vérifier sont :
- la nature de votre activité de location et les conditions d’exploitation du logement
- votre situation au regard de la TVA
- le régime fiscal et la forme juridique de vos locations meublées (LMNP, LMP, SCI)
- les services proposés aux occupants, comme d’éventuelles prestations para-hôtelières
N’hésitez pas à consulter votre comptable et le service des impôts des entreprises (SIE) pour vous renseigner. En cas de doute, ils vous aideront à comprendre si votre location relève d’une gestion patrimoniale privée ou d’une activité économique assujettie à la TVA.
La DGFiP propose un simulateur officiel pour vérifier quelles sont vos obligations applicables en matière de facturation électronique.
Si vous êtes concerné par la réforme, vous devez être en mesure de recevoir des factures électroniques depuis le 1er septembre 2026. Selon votre activité et votre situation au regard de la TVA, vous pourrez aussi être soumis à l’obligation d’émettre des factures électroniques à partir du 1er septembre 2027, ainsi qu’au e-reporting.
Pourquoi utiliser un logiciel de facturation même sans obligation ?
Même si vous n’êtes pas soumis aux obligations de facturation électronique, utiliser un logiciel de facturation peut vous aider à simplifier la gestion administrative de votre location touristique. Un logiciel gratuit et labellisé solution compatible, comme Facture.net, vous permet de bénéficier de certains avantages :
- création rapide de vos factures
- suivi des règlements de vos loyers
- archivage centralisé de vos factures et justificatifs
- gain de temps dans votre gestion quotidienne
- meilleure visibilité sur votre activité
Vous faites partie des propriétaires de locations saisonnières qui avaient déjà adopté une plateforme agréée pour la facturation électronique ou une solution compatible avant la clarification de septembre 2026 ? Rien ne vous oblige à l’abandonner. Au contraire, ces outils permettent de bien structurer le suivi administratif et comptable de votre activité, même si vous n’entrez pas dans le champ d’application de la réforme.